
乌兹别克斯坦电力市场分析:新能源崛起,电网迎来建设窗口
来源:原创 人气:106 发表时间:2026-10-07
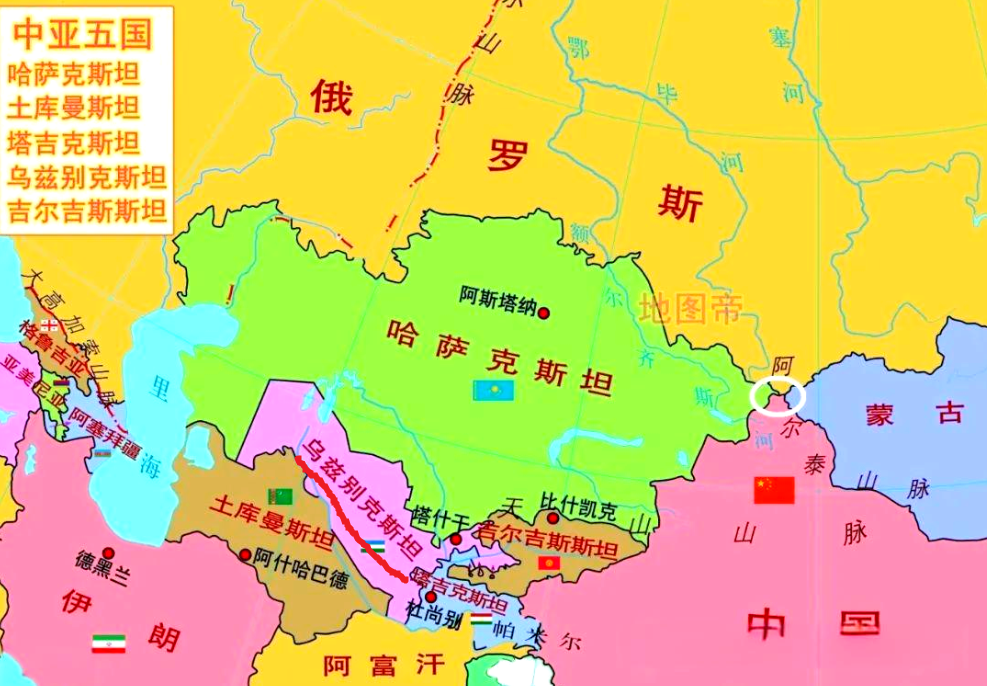
乌兹别克斯坦未来5—10年的电力市场核心,不只是“建电厂”,而是“电从哪里来、怎么送出去、怎么稳定送到负荷中心。这对电力铁塔厂家尤其重要。接下来,铁塔定制厂家-筑邦鸿昇团队综合多种因素,对乌兹别克斯坦电力市场进行如下简要分析,仅供参考。
一、目前乌兹别克斯坦面临三个同时发生的问题:
① 用电需求快速增长
世界银行预计,乌兹别克斯坦到2030年电力需求将超过 1200亿kWh,大约是当前水平的两倍;目前仍有约10%的需求无法得到满足,输配电能力不足是重要原因之一。(世界银行)
② 新能源大量上马
太阳能、风电项目快速增加,但新能源往往远离主要负荷中心。
于是出现一个非常现实的问题:
电站建好了,电怎么送?
这直接带动500kV、220kV输电线路和变电站建设。
③ 原有电网需要升级
乌兹别克斯坦原有电网具有明显的苏联时期基础设施特征,高压输电网络需要扩容、改造和数字化。
所以未来真正值得关注的是:
发电端 + 输电端 + 变电端 + 配电端 + 储能端。
二、乌兹别克斯坦目前的电力结构
乌兹别克斯坦传统上属于天然气火电为主、水电辅助的电力体系。
从国家统计数据看,2025年乌兹别克斯坦热电联产和火电站装机容量已经达到约 18.28GW。(SIAT)
而新能源正在快速进入电力体系。
所以可以把它理解成:
过去:天然气 → 火电 → 高压电网 → 用户
现在:天然气火电+大型光伏+大型风电+水电+储能
这意味着输电网络的重要性越来越高。
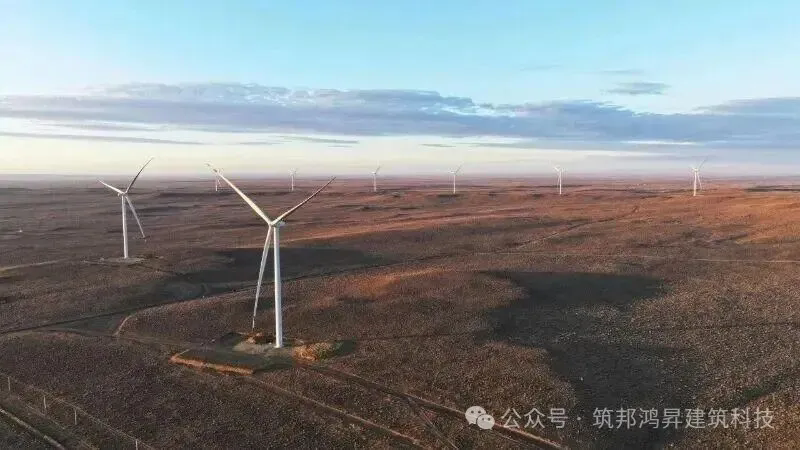
乌兹别克斯坦布哈拉1吉瓦风电项目
三、真正值得关注的是“电力需求缺口”
这一点非常关键。世界银行2025年的资料明确指出:
到2030年,乌兹别克斯坦电力需求预计超过1200亿kWh,并且目前约有10%的需求没有得到满足。同时,小水电、输电网、配电网等都存在投资空间。(世界银行)
为什么需求增长这么快?
1. 人口增长
乌兹别克斯坦是中亚人口大国,人口超过3500万。
人口增长本身就意味着:居民用电增长、空调需求增长、城市建设增长、商业用电增长。
2. 工业化
乌兹别克斯坦正在推动:工业园区、矿业、冶金、化工、建材、汽车制造、数据中心等产业工业用电远高于普通居民。所以未来电力需求的增长,并不是简单的“居民多了用电多”。
而是:产业升级 → 大工业负荷增加 → 电网需要升级。
四、新能源是乌兹别克斯坦未来电力市场最大的变量之一
这里尤其值得中国电力企业关注。
乌兹别克斯坦正在大规模发展光伏。尤其是:大型集中式光伏、沙漠/半荒漠地区光伏、光伏 + 储能、风电,特别是西部和西南部地区。水电包括大型水电和大量小水电。世界银行2025年还专门批准了支持乌兹别克斯坦小水电发展的项目。政府计划建设接近 3000座小水电站,到2026年相关装机目标达到160MW。
五、但新能源越发展,越需要电力设备
这是我认为中国电力相关企业真正应该关注的地方。
举个很简单的逻辑:
假设:沙漠里建设1000MW光伏电站。但附近没有足够大的工业负荷。那么这些电必须:
光伏电站、升压站、220kV/500kV输电线路、区域变电站、城市/工业负荷中心
因此:
新能源投资增加 ≠ 只有光伏组件有机会。
实际上会带动一整条产业链:
光伏→ 变压器→ GIS/开关设备→ 电缆→ 输电线路→ 输电铁塔→ 变电站构架→ 金→ 施工安装→ 运维。
六、乌兹别克斯坦未来输电线路建设规模非常值得注意
2026—2027年期间计划建设:
220kV:约1300 km
500kV:约1902 km
合计:3202 km
2027—2030年期间计划建设:
220kV:约539 km
500kV:约2823 km
合计:3362 km
也就是说,规划周期内还有非常大的高压输电线路建设需求。尤其值得注意的是:500kV线路占比明显提高。
七、市场规模怎么看?
网上有很多“乌兹别克斯坦电力市场未来达到XX亿美元”的报告。这些数字不能全部直接拿来做业务决策。但是有一个非常有价值的官方/国际机构数据。
世界银行曾对乌兹别克斯坦2030能源发展目标进行测算。到2030年,为实现电力供应目标,整个电力行业预计需要约:523亿美元投资
其中包括:
太阳能、风电、储能:267亿美元
火电、水电:165亿美元
输电及配电网络:37亿美元
变电站及变压:53亿美元
合计:523亿美元
这个数据非常重要。因为它说明:电网侧投资本身就是几十亿美元级别。而且这还不是全部。
八、市场机会与风险并存
乌兹别克斯坦电力市场具有较大的发展空间,但进入市场也需要关注几个问题。
首先是技术标准。当地电力系统具有苏联时期标准体系的历史背景,同时国际金融机构参与的项目又可能采用IEC及国际采购标准,因此企业必须根据具体项目确认技术规范。
其次是项目资金来源。世界银行、亚洲开发银行、EBRD、AIIB以及中国金融机构等不同资金来源,对采购方式、供应商资格和招标规则存在差异。
此外,未来乌兹别克斯坦可能进一步提高本地化要求,因此中国企业长期进入当地市场,还需要考虑本地合作伙伴、仓储、售后和服务能力。
结语
乌兹别克斯坦电力市场正在经历一次明显的结构性升级。
过去,其电力建设更多依赖传统火电和水电;未来,随着光伏、风电和储能快速发展,电力系统将逐渐形成“新能源+储能+高压输电+大型变电站”的新格局。
一、目前乌兹别克斯坦面临三个同时发生的问题:
① 用电需求快速增长
世界银行预计,乌兹别克斯坦到2030年电力需求将超过 1200亿kWh,大约是当前水平的两倍;目前仍有约10%的需求无法得到满足,输配电能力不足是重要原因之一。(世界银行)
② 新能源大量上马
太阳能、风电项目快速增加,但新能源往往远离主要负荷中心。
于是出现一个非常现实的问题:
电站建好了,电怎么送?
这直接带动500kV、220kV输电线路和变电站建设。
③ 原有电网需要升级
乌兹别克斯坦原有电网具有明显的苏联时期基础设施特征,高压输电网络需要扩容、改造和数字化。
所以未来真正值得关注的是:
发电端 + 输电端 + 变电端 + 配电端 + 储能端。
二、乌兹别克斯坦目前的电力结构
乌兹别克斯坦传统上属于天然气火电为主、水电辅助的电力体系。
从国家统计数据看,2025年乌兹别克斯坦热电联产和火电站装机容量已经达到约 18.28GW。(SIAT)
而新能源正在快速进入电力体系。
所以可以把它理解成:
过去:天然气 → 火电 → 高压电网 → 用户
现在:天然气火电+大型光伏+大型风电+水电+储能
这意味着输电网络的重要性越来越高。
乌兹别克斯坦布哈拉1吉瓦风电项目
三、真正值得关注的是“电力需求缺口”
这一点非常关键。世界银行2025年的资料明确指出:
到2030年,乌兹别克斯坦电力需求预计超过1200亿kWh,并且目前约有10%的需求没有得到满足。同时,小水电、输电网、配电网等都存在投资空间。(世界银行)
为什么需求增长这么快?
1. 人口增长
乌兹别克斯坦是中亚人口大国,人口超过3500万。
人口增长本身就意味着:居民用电增长、空调需求增长、城市建设增长、商业用电增长。
2. 工业化
乌兹别克斯坦正在推动:工业园区、矿业、冶金、化工、建材、汽车制造、数据中心等产业工业用电远高于普通居民。所以未来电力需求的增长,并不是简单的“居民多了用电多”。
而是:产业升级 → 大工业负荷增加 → 电网需要升级。
四、新能源是乌兹别克斯坦未来电力市场最大的变量之一
这里尤其值得中国电力企业关注。
乌兹别克斯坦正在大规模发展光伏。尤其是:大型集中式光伏、沙漠/半荒漠地区光伏、光伏 + 储能、风电,特别是西部和西南部地区。水电包括大型水电和大量小水电。世界银行2025年还专门批准了支持乌兹别克斯坦小水电发展的项目。政府计划建设接近 3000座小水电站,到2026年相关装机目标达到160MW。
五、但新能源越发展,越需要电力设备
这是我认为中国电力相关企业真正应该关注的地方。
举个很简单的逻辑:
假设:沙漠里建设1000MW光伏电站。但附近没有足够大的工业负荷。那么这些电必须:
光伏电站、升压站、220kV/500kV输电线路、区域变电站、城市/工业负荷中心
因此:
新能源投资增加 ≠ 只有光伏组件有机会。
实际上会带动一整条产业链:
光伏→ 变压器→ GIS/开关设备→ 电缆→ 输电线路→ 输电铁塔→ 变电站构架→ 金→ 施工安装→ 运维。
六、乌兹别克斯坦未来输电线路建设规模非常值得注意
2026—2027年期间计划建设:
220kV:约1300 km
500kV:约1902 km
合计:3202 km
2027—2030年期间计划建设:
220kV:约539 km
500kV:约2823 km
合计:3362 km
也就是说,规划周期内还有非常大的高压输电线路建设需求。尤其值得注意的是:500kV线路占比明显提高。
七、市场规模怎么看?
网上有很多“乌兹别克斯坦电力市场未来达到XX亿美元”的报告。这些数字不能全部直接拿来做业务决策。但是有一个非常有价值的官方/国际机构数据。
世界银行曾对乌兹别克斯坦2030能源发展目标进行测算。到2030年,为实现电力供应目标,整个电力行业预计需要约:523亿美元投资
其中包括:
太阳能、风电、储能:267亿美元
火电、水电:165亿美元
输电及配电网络:37亿美元
变电站及变压:53亿美元
合计:523亿美元
这个数据非常重要。因为它说明:电网侧投资本身就是几十亿美元级别。而且这还不是全部。
八、市场机会与风险并存
乌兹别克斯坦电力市场具有较大的发展空间,但进入市场也需要关注几个问题。
首先是技术标准。当地电力系统具有苏联时期标准体系的历史背景,同时国际金融机构参与的项目又可能采用IEC及国际采购标准,因此企业必须根据具体项目确认技术规范。
其次是项目资金来源。世界银行、亚洲开发银行、EBRD、AIIB以及中国金融机构等不同资金来源,对采购方式、供应商资格和招标规则存在差异。
此外,未来乌兹别克斯坦可能进一步提高本地化要求,因此中国企业长期进入当地市场,还需要考虑本地合作伙伴、仓储、售后和服务能力。
结语
乌兹别克斯坦电力市场正在经历一次明显的结构性升级。
过去,其电力建设更多依赖传统火电和水电;未来,随着光伏、风电和储能快速发展,电力系统将逐渐形成“新能源+储能+高压输电+大型变电站”的新格局。
对于中国电力装备和电力工程承包企业来说,真正值得关注的不是简单的“乌兹别克斯坦缺电”,而是新能源扩张之后形成的大规模输电和变电基础设施需求。



 扫一扫专业客服解答